María González
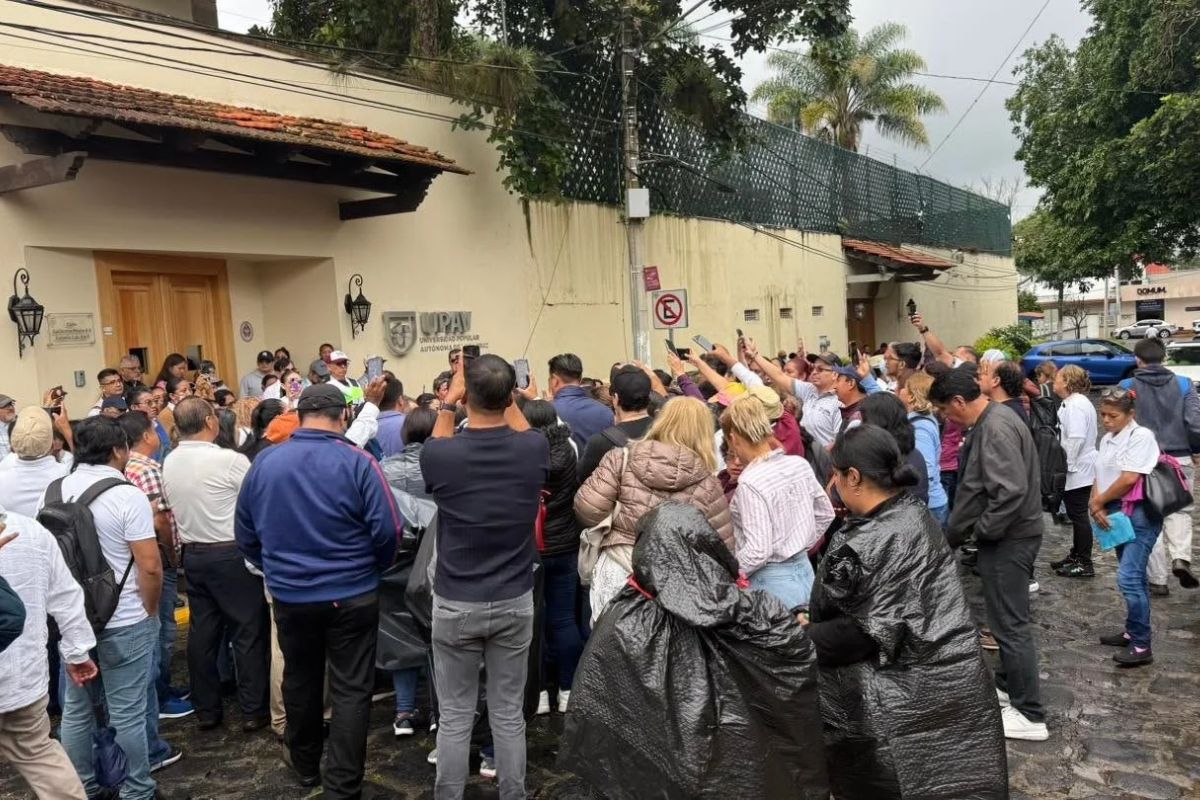
XALAPA, Ver. — El Órgano de Fiscalización Superior del Estado de Veracruz (ORFIS) clasificó como observación administrativa, sin daño a la Hacienda Pública, el convenio con el que la Universidad Popular Autónoma de Veracruz (UPAV) delegó en la Fundación EDAL, A.C. el manejo del dinero que aportaron sus alumnos en 2025.
Sobre recursos administrados por esa misma asociación civil, la Secretaría de Finanzas y Planeación (Sefiplan) presentó denuncias penales por posibles delitos de lavado de dinero y delincuencia organizada. Así lo declaró su titular, Miguel Reyes Hernández, en entrevista con medios el 27 de agosto.
Las dos instituciones revisaron alcances distintos. El ORFIS auditó el ejercicio 2025 con una revisión de tipo financiero-presupuestal, sobre una muestra del 60% de los ingresos y del 61.81% de los egresos de la Universidad. El secretario, en la misma entrevista, habló de alrededor de 280 millones de pesos manejados por la fundación, sin precisar el periodo.
Lo que encontró el ORFIS
De acuerdo con el Informe Individual de la UPAV de la Cuenta Pública 2025, la Universidad firmó el 2 de enero de 2025 un convenio de colaboración con la Fundación para la Educación, Salud y Recuperación del Medio Ambiente EDAL, A.C., y el 15 de enero, un adendum. Ambas fechas caen en el segundo mes del gobierno de Rocío Nahle.
Mediante esos instrumentos, la UPAV delegó en la asociación civil la facultad de “gestionar, administrar y dispersar los recursos económicos recaudados”: aportaciones, cuotas de recuperación y donaciones de sus alumnos.
Ese dinero se depositó en la cuenta bancaria de un tercero particular. Según el ORFIS, la Universidad no presentó evidencia de que ingresara a sus cuentas institucionales ni de su registro contable, aunque legalmente se trata de ingresos propios de un organismo público.
En el adendum, además, se pactó un esquema de “reconvención de financiamiento”. Con él, la asociación civil “financia” un adeudo de la UPAV por 42 millones 710 mil pesos, originado en gratificaciones a asesores solidarios, aguinaldos a coordinadores y pagos a colaboradores de Rectoría y “Torre 20”. Como garantía se comprometieron las aportaciones futuras de los alumnos.
Ese adeudo no aparece en los estados financieros de la Universidad al 31 de diciembre de 2025. Equivale a más del doble de lo que la UPAV gastó en todo ese año, que fue de 20 millones 943 mil 773 pesos.
El ORFIS concluye que el esquema de dispersión de recursos a través de la asociación civil contraviene el decreto que centraliza en la Sefiplan la nómina, las gratificaciones y las compensaciones de los organismos públicos, y que con él la Universidad “eludió los mecanismos de control, transparencia fiscal y consolidación de la nómina centralizada del Estado de Veracruz”.
Durante la fiscalización tampoco se exhibieron nueve documentos que exigía el propio convenio. Entre ellos están el informe sobre el uso de los recursos, la evidencia del pago a los asesores solidarios y la del cumplimiento de las obligaciones fiscales de la asociación ante el SAT.
La UPAV no solventó la observación. El dictamen establece que se trata de faltas que “no causan perjuicio a la Hacienda Pública” y las turna al Órgano Interno de Control de la Universidad para su investigación.
El propio informe aclara que sus conclusiones no liberan a los servidores o exservidores públicos responsables de otro tipo de responsabilidad, sea civil, administrativa o penal.
Lo que dijo Sefiplan
En la entrevista del 27 de agosto, Reyes Hernández describió una ruta distinta del dinero. Según su explicación, la Fundación EDAL recibía recursos de los estudiantes y los transfería a una inmobiliaria; esta los enviaba a otra empresa del mismo giro, y de ahí llegaban a una agencia de publicidad que pagaba a los profesores.
El funcionario sostuvo entonces que ese mecanismo evitaba que los docentes tuvieran una relación laboral directa con la UPAV. También afirmó que la fundación era una de las asociaciones civiles con las que la Universidad operaba desde su creación, en 2011.
La observación del ORFIS no hace referencia a esa cadena de empresas: su revisión se centró en el convenio de 2025 y su adendum. Las cifras tampoco son comparables. El secretario no precisó a qué periodo corresponden los 280 millones, mientras que los 42.7 millones del ORFIS corresponden al adeudo reconocido en el convenio.
▶︎ Te puede interesar leer: UPAV usó red de empresas para pagar a profesores; esto sabemos
Los cambios de 2026
El 12 de enero de 2026, el Congreso del Estado aprobó, con 39 votos a favor y 8 en contra, reformas a la Ley que Crea la UPAV. Con ellas, la recaudación, administración y control de los recursos de la Universidad pasaron a la Sefiplan, y todos sus ingresos deben gestionarse a través de la Oficina Virtual de Hacienda.
▶︎ Te puede interesar leer: Gobierno de Nahle concentrará control del impuesto al hospedaje y recursos de la UPAV
En la entrevista de agosto, Reyes Hernández afirmó que el dinero de la UPAV dejaría de manejarse a través de la asociación civil y que la administración sería directa.
El informe del ORFIS no identifica a quienes firmaron el convenio ni a los responsables. El Órgano Interno de Control de la UPAV deberá informar al ORFIS el número de expediente de su investigación dentro de los 30 días hábiles siguientes.